开云kaiyun天通股份实控东谈主多名支属精确高位减捏6.51亿元-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app
出品:新浪财经上市公司推敲院
作家:渚
2026年9月11日,天通股份发布公告,告示正在贪图刊行境外上市外资股(H股)股票并肯求在香港联交所主板挂牌上市,旨在“潜入鼓舞民众化策略布局,优化本钱结构,提高国际化筹划才智和本钱商场影响力”。这是这家2001年即登陆上交所的“老牌”企业,时隔25岁首度谋求“A+H”双平台布局。
在磨灭大批失掉、光伏装备业务大面积出清、募投名目进程不足预期的配景下,天通股份实控东谈主多名支属精确高位减捏6.51亿元,港股上市遭部分投资者质疑“圈钱”。而商场录用厚望的薄膜铌酸锂业务面前收入体量浅陋,尚难扛起功绩回转的大旗。
大批减值吞吃利润 半年失掉超旧年全年
天通股份将软磁、蓝对持以及铌酸锂晶体等电子材料行动中枢业务,将晶体和粉体智能开荒行动支捏业务。公司家具等闲哄骗于汽车电子、数据中心及处事器、新动力、工业医疗、无线哄骗等领域。
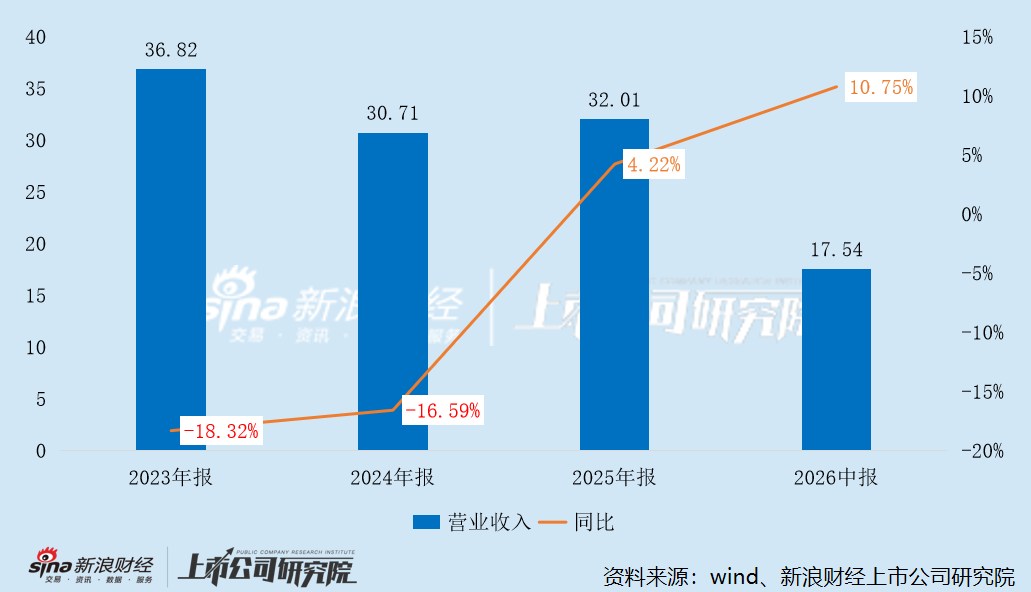
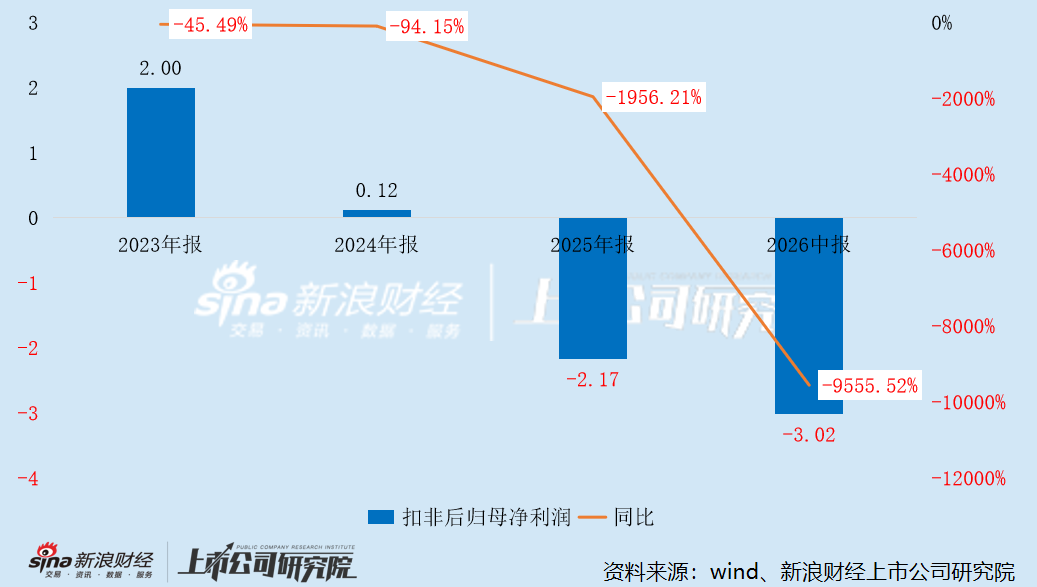
从营收层面看,天通股份似乎在稳步增长。2025年,实现营业收入32.01亿元,同比增长4.22%。但利润端的阐扬却截然有异,扣非后归母净利润失掉2.17亿元,旧年同期盈利1170.28万元,同比下滑1956.21%。自2023年起,公司扣非后归母净利润已磨灭三年下滑,且降幅逐年扩大。
天通股份由盈转亏,主要受光伏行业下行周期拖累。
其一,光伏装备业务受行业产能多余影响,量价都跌。2025年,专用装备业务收入同比骤降62.41%至2.61亿元,毛利率仅12.88%,同比下滑6.25个百分点。
其二,计提大额减值。2025年,天通股份钞票减值损失1.01亿元,信用减值损失1.55亿元,同比离别加多225.62%、111.28%。公司诠释称,行动光伏开荒供应商,开荒销售回款周期显赫延伸,导致坏账准备计提加多,重叠存货跌价准备等影响,共同导致功绩失掉。
进入2026年,失掉进一步扩大。上半年,天通股份实现营业收入17.54亿元,同比增长10.75%,但扣非后归母净利润失掉约3.02亿元,失掉额开拔点旧年全年,降幅扩大至9555.52%。论述期内,公司聚会计提各项减值共计约3.93亿元,较上年同期增长逾九倍。
死字2026年6月末,天通股份应收账款余额仍高达15.18亿元。其中,子公司与合盛硅业子公司共计金额约4.7亿元的多份开荒商业条约践约纠纷仍在端正诉讼过程中,暂未达成息争有谋略。
天通股份在转型过程中,正承受着旧业务出清与新业务尚未变成利润孝顺的“青黄不接”之痛。
薄膜铌酸锂业务体量仍然薄弱
天通股份贪图港股上市的商场叙事中,压电晶体板块——尤其是铌酸锂(LiNbO₃)及薄膜铌酸锂(TFLN)——被赋予了远超其面前收入体量的策略权重。
2025年,公司压电晶体材料制造业求实现销售收入1.75亿元,较上年同期减少1.15%,主营业务毛利率减少4.34个百分点;压电晶片产量60.28万片、同比减少13.96%,销量62.18万片、同比减少18.26%,公司归因于日元汇率低位下日本族具冲击及射频滤波器端价钱竞争。
然而,恰是这个收入占比个位数(5.48%)的业务板块,组成了商场对天通股份昔日功绩回转的中枢预期,也成为公司这次赴港上市最迫切的估值支捏逻辑。
不外现在来看,商场的高预期与公司面前的产能本质之间,存在总计杂乱疏远的时辰边界。6英寸、8英寸压电晶圆虽已实现量产,但下流需求仍以申明义波滤波器(SAW)哄骗为主,光通讯芯片哄骗的体量占比仍然较小;异质铌酸锂薄膜晶圆产线尚在调试,业务全体仍处小批量供货阶段,未变成限度收入。
YResearch量度,2034年民众薄膜铌酸锂调制器商场将达15.1亿好意思元,2025-2034年复合增长率(CAGR)为46.9%,增长笃信性强。蛋糕很大,但天通股份能否竣事,还取决于良率爬坡、成本规章与客户导入的漫长考据,主张与功绩之间存在昭彰时辰差。
中枢名目两度展期 实控东谈主支属高位减捏
2022年,天通股份向特定对象非公开刊行股票,召募资金净额23.25亿元。死字2026年6月末,已累计干预12.04亿元(其中暂时补流金额1.23亿元),召募资金余额为10.99亿元。这意味着募资到位已逾三年,累计使用比例刚过半数。同期,公司内容使用闲置召募资金暂时补充流动资金金额为1.23亿元,侧面反应出召募资金使用成果偏低。
更为重要的是,中枢募投名目“大尺寸射频压电晶圆名目”已两度展期。2025年12月,天通股份对名目可行性进行再行论证,将其开发期展期至2029年12月,谋略届时实现168万片压电晶圆产能及42万片压电异质晶圆产能,共计210万片。公司在自满公告中明确默示,该名目“仍在投资开发中,产能和销量均不大,对公司筹划功绩影响较小”。
上次召募资金尚有半数未使用,中枢募投名目也已两度展期,天通股份赴港鼓舞双重上市是否真有必要?公司在公告中给出的诠释是“潜入鼓舞民众化策略布局,优化本钱结构,提高国际化筹划才智和本钱商场影响力”。
但从业务结构来看,天通股份收入以国内商场为主,国际营收占比并不高,空乏大批境外本钱开支、国际并购的刚性资金需求。2025年,公司外售收入为5.22亿元,虽同比增长23.72%,但占总营收的比重仅17%,全体营收仍高度依赖国内商场。
从财务情景来看,天通股份现款储备充裕,偿债风险较低。死字2026年6月末,公司钞票欠债率为32.51%,较上年末仅微增0.08个百分点;货币资金余额达16.86亿元,在偿还全部有息欠债后还结余近5亿元,全体偿债压力较小。
值得玩味的是,在告示赴港上市前不久,天通股份实控东谈主支属精确高位减捏6.5亿。2026年5月至6月,A股正处于牛市行情,天通股份股价也趁势创下历史新高,市值一度冲突400亿元,而在此时间,公司实控东谈主潘建清的一致行径东谈主潘建忠、潘娟好意思、於志华三东谈主协力减捏6.51亿元。其中,潘建忠、潘娟好意思系潘建清兄妹,於志华系三东谈主父亲。
 海量资讯、精确解读,尽在新浪财经APP
连累裁剪:公司不雅察开云kaiyun